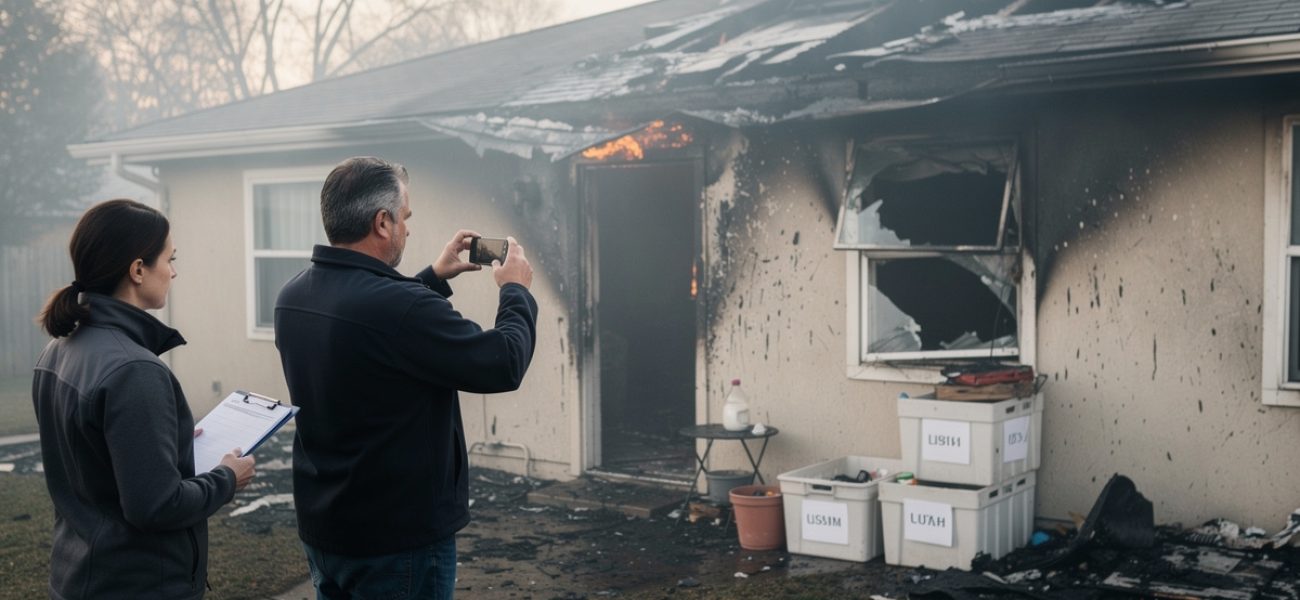
Après un incendie dans une maison, protégez d’abord les personnes et n’entrez pas dans le logement sans autorisation. Dès que les lieux sont accessibles, prévenez votre assureur, conservez les preuves des dégâts et prenez des photos avant tout nettoyage important. Ces démarches après incendie permettront d’ouvrir la déclaration de sinistre, d’organiser l’expertise et de préparer l’indemnisation.
Sécuriser la maison et les proches après l’incendie
En cas de reprise de feu, de fumée persistante, d’odeur de gaz ou de doute sur la solidité du bâtiment, appelez les sapeurs-pompiers au 18 ou le 112. Ne retournez pas dans la maison sans leur accord, ni sans l’autorisation des autorités lorsque celle-ci est requise. Après un feu, les risques peuvent venir d’une charpente fragilisée, de murs instables, d’une installation électrique endommagée, d’une fuite de gaz ou des suies déposées dans le logement.
Ne remettez ni l’électricité, ni le gaz, ni un appareil en service avant les contrôles nécessaires. Évitez de toucher aux tableaux électriques, câbles et équipements exposés à la chaleur ou à l’eau d’extinction. Si des portes, fenêtres ou toitures sont endommagées, prenez des mesures provisoires pour limiter la pluie, le froid ou les intrusions, en informant rapidement l’assureur.
Ne consommez pas les aliments, médicaments et produits d’hygiène exposés à la fumée, aux suies ou aux produits utilisés pour éteindre l’incendie. Pour récupérer quelques effets personnels, portez des gants, des chaussures fermées et des lunettes de protection. Si vous êtes victime d’un accident domestique ou si le choc rend les démarches difficiles, demandez à un proche de vous accompagner.
Déclarer l’incendie à l’assurance habitation sans attendre
Contactez votre assureur dès que possible, même si l’inventaire des dégâts n’est pas encore terminé. En matière d’incendie, le délai de déclaration prévu par le Code des assurances est, en principe, de cinq jours ouvrés à compter du moment où vous avez connaissance du sinistre. Cette déclaration peut être faite par téléphone, dans l’espace client, en agence ou par courrier, selon les modalités prévues par votre contrat d’assurance habitation.
Précisez le numéro de contrat, l’adresse de la maison, la date du sinistre et les circonstances connues. Indiquez aussi les premières conséquences observées : logement inhabitable, dommages aux pièces, au mobilier, aux dépendances ou aux biens des voisins. Si l’origine du feu reste inconnue, contentez-vous des faits établis. Les garanties, plafonds et exclusions de votre assurance incendie déterminent la prise en charge des dommages.
Un locataire doit prévenir son bailleur en plus de son assureur. Le propriétaire doit déclarer les dommages qui concernent le bâtiment à son propre assureur. En copropriété, alertez aussi le syndic lorsque les parties communes, la structure de l’immeuble ou d’autres logements ont pu être touchés. Si un tiers paraît impliqué, transmettez les éléments disponibles à l’assureur sans reconnaître vous-même une responsabilité.
Réunir les documents et établir l’inventaire des dégâts
La documentation du sinistre aide à évaluer les dégâts mobiliers et immobiliers ainsi que la valeur des objets endommagés. Avant d’évacuer ou de nettoyer, prenez des photos et des vidéos de chaque pièce, des façades, des dépendances et des traces laissées par les flammes, la fumée, les suies et l’eau. Photographiez également les objets détériorés de près, puis dans leur environnement.
Établissez une liste pièce par pièce. Pour chaque bien, notez sa désignation, sa marque ou ses caractéristiques, son ancienneté approximative, son prix d’achat lorsqu’il est connu et la nature du préjudice subi. Distinguez les biens mobiliers, tels que les vêtements, meubles et appareils, des éléments immobiliers, comme les murs, sols, plafonds, portes, fenêtres et installations fixes.
- factures, tickets de caisse, bons de livraison et certificats de garantie ;
- relevés bancaires, historiques de commandes ou échanges avec les vendeurs ;
- photos prises avant le sinistre, particulièrement pour les objets de valeur ;
- factures de travaux, devis et diagnostics de la maison ;
- attestation ou document remis par les secours, s’il en existe un ;
- devis de nettoyage après sinistre, de réparation habitation ou de remplacement.
Des justificatifs détruits par l’incendie ne font pas disparaître les droits de l’assuré. Signalez cette situation à l’assureur et reconstituez les preuves auprès de votre banque, des commerçants, des artisans ou des fabricants. Gardez aussi les factures engagées après le sinistre, par exemple pour un hébergement, une protection provisoire ou des achats de première nécessité, après avoir vérifié leur prise en charge.
Préparer l’expertise des dommages et préserver les preuves
Lorsque les dégâts sont importants, l’assureur peut mandater un expert. L’expertise des dommages sert à examiner les causes apparentes de l’incendie, à évaluer le coût des réparations, à chiffrer les biens endommagés et à vérifier les garanties du contrat. Elle peut porter sur le bâti, le mobilier, les frais annexes et l’inhabitabilité du logement.
Conservez les objets endommagés, y compris les appareils électriques et électroniques, tant que l’assureur ou l’expert ne vous a pas donné ses instructions. Évitez de jeter les débris ou de commencer un déblaiement et un nettoyage de grande ampleur avant la visite. Seules les mesures urgentes de sécurité ou de sauvegarde doivent être prises vite, après avoir photographié les dommages et, si possible, échangé avec l’assureur.
Préparez l’inventaire, les photos, les justificatifs et vos questions pour le rendez-vous. Vous pouvez demander une copie ou une synthèse des conclusions utiles à votre dossier. Si le montant retenu ne correspond pas à votre évaluation, expliquez le désaccord avec des éléments concrets, tels que des factures, devis ou avis technique. Selon le contrat et la situation, une contre-expertise peut être envisagée ; renseignez-vous d’abord sur ses frais et sur une éventuelle prise en charge des honoraires d’expert d’assuré.
Obtenir un relogement et organiser le nettoyage de la maison
Lorsque la maison est inhabitable, demandez immédiatement à l’assureur si le contrat prévoit une assistance, un relogement temporaire, des frais de déplacement ou une indemnité liée à la perte d’usage du logement. Le montant et la durée de cette prise en charge varient selon les garanties souscrites. Un locataire peut aussi solliciter son bailleur ; un propriétaire ou un locataire sans solution immédiate peut contacter la mairie ou le centre communal d’action sociale de sa commune pour être orienté vers une aide après un incendie.
Le nettoyage après sinistre exige parfois l’intervention de professionnels, notamment si les suies ont pénétré les revêtements, textiles, conduits ou équipements techniques. N’acceptez pas un devis dans la précipitation et ne lancez pas de travaux lourds avant de connaître les consignes de l’assureur. Vérifiez si les devis, les entreprises choisies ou le montant des réparations doivent être validés avant intervention.
Pour toute réparation habitation, conservez les devis, bons de commande, factures et preuves de paiement. Les travaux doivent aussi corriger la cause du sinistre lorsqu’elle est identifiée : installation électrique à remettre en état, conduit à réparer, appareil à remplacer ou zone de cuisson à sécuriser. Le retour dans l’habitat ne doit intervenir qu’après les contrôles utiles réalisés par des professionnels compétents.
Comprendre le calcul de l’indemnisation incendie
L’indemnisation incendie dépend des garanties souscrites, des plafonds, des franchises et des exclusions mentionnées dans le contrat. Le mode d’évaluation compte également : certains biens sont indemnisés en valeur d’usage, tandis que d’autres contrats prévoient des modalités plus favorables sous conditions, notamment après remplacement ou reconstruction. Les règles peuvent différer entre les dommages à la maison et ceux qui affectent son contenu.
Le versement peut se faire en plusieurs temps, par exemple lorsqu’une avance est nécessaire ou lorsque les travaux et remplacements doivent être justifiés. Avant d’accepter une proposition, vérifiez les postes retenus, les frais pris en charge, la franchise applicable et les conditions d’un éventuel versement complémentaire. En cas de doute, demandez à l’assureur de préciser le calcul du montant proposé.
Garanties à examiner dans un contrat d’assurance habitation contre l’incendie
Après un sinistre, relire le contrat permet de comprendre la couverture applicable et de repérer les protections à ajuster à l’avenir. La garantie incendie couvre généralement les dommages causés par le feu ou une explosion, mais son périmètre varie selon les contrats. Examinez en particulier le traitement des dommages liés à la fumée, à la chaleur, à la foudre, à l’intervention des secours, à l’eau d’extinction et aux dommages électriques.
MAAF propose une assurance habitation déclinée en plusieurs formules destinées aux propriétaires comme aux locataires. Dans la gestion d’un incendie, l’intérêt est d’examiner le niveau de protection choisi pour le logement et les biens, les modalités d’indemnisation et l’assistance mobilisable si la maison devient inhabitable. Les informations présentées par MAAF indiquent que l’incendie figure parmi les garanties incluses dès la base de ses formules. Le choix d’une assurance habitation MAAF doit ainsi être rapproché de la valeur du mobilier, des risques propres au logement et des frais qu’un relogement ou une remise en état peuvent occasionner.
Au moment de comparer ou de revoir votre protection, vérifiez notamment les points suivants :
- la responsabilité civile, si le feu cause des dommages à des voisins ou à un tiers ;
- les frais de relogement, leurs limites de durée et de montant ;
- la valeur déclarée du mobilier et les plafonds prévus pour les objets de valeur ;
- les conditions de reconstruction ou de rééquipement ;
- les frais de déblaiement, de démolition, de nettoyage et de mise en sécurité ;
- la protection juridique ou la prise en charge d’un expert d’assuré, lorsqu’elles sont prévues ;
- la franchise qui reste à la charge de l’assuré.
La prévention incendie limite aussi le risque de sinistre : vérifiez le bon fonctionnement du détecteur avertisseur autonome de fumée, entretenez les installations de chauffage, faites ramoner les conduits lorsque cela est nécessaire et faites contrôler une installation électrique ancienne ou défectueuse. Des photos récentes de l’intérieur et des copies numériques de factures faciliteront la documentation d’un futur sinistre.
Questions fréquentes
Que faire si je n’ai pas tous les justificatifs au moment de déclarer l’incendie ?
Déclarez le sinistre dans le délai prévu sans attendre de réunir toutes les pièces. Indiquez à l’assureur que certains documents ont été détruits ou sont en cours de recherche, puis complétez le dossier avec des relevés bancaires, historiques d’achat, photographies, duplicatas de factures ou attestations utiles.
Puis-je commencer à nettoyer la maison avant le passage de l’expert ?
Limitez-vous aux mesures urgentes de sécurité et de protection des biens, après avoir pris des photos. Pour un nettoyage important, un déblaiement ou l’évacuation d’objets endommagés, attendez les instructions de l’assureur ou le passage de l’expert afin de préserver les preuves.
Qui doit déclarer l’incendie lorsque l’occupant est locataire ?
Le locataire doit déclarer le sinistre à son assureur et prévenir rapidement le propriétaire. Le propriétaire doit également contacter son assureur pour les dommages qui concernent le bâtiment, selon les contrats. En copropriété, le syndic doit être informé si les parties communes ou d’autres lots sont touchés.
Comment demander un relogement après un incendie ?
Contactez sans délai l’assureur pour vérifier si le contrat prévoit une assistance et la prise en charge des frais de relogement. En l’absence de solution immédiate, la mairie ou le centre communal d’action sociale de votre commune peut vous orienter vers les dispositifs d’aide disponibles.